يحظى سوق الأسمنت في المغرب باهتمام اقتصادي متجدد بعد نشر تحليلات رسمية تتعلق بوظيفته التنافسية. تهيمن ثلاث مجموعات صناعية كبيرة على الصناعة، والتي تسيطر على ما بين 80% و90% من المبيعات الوطنية وفقًا للتقديرات. هذه التهيئة الأوليغوبولية لا تشكل برأيي حالة قانونية شاذة، لكنها تثير تساؤلات حول شدة المنافسة الفعلية وتشكيل الأسعار في قطاع استراتيجي للاقتصاد الوطني.
الأسمنت منتج أساسي. إنه شرط أساسي لتحقيق البنى التحتية العامة، وبرامج الإسكان، والمشاريع الصناعية والسياحية. أي تغيّر كبير في سعره يؤثر مباشرة على تكاليف البناء، وميزانيات الاستثمار العامة والخاصة، فضلاً عن القدرة الشرائية غير المباشرة للأسر. في هذا السياق، تثير الثبات المستمر للأسعار، على الرغم من القدرة الإنتاجية الوطنية التي تفوق الطلب الفعلي، العديد من التساؤلات.
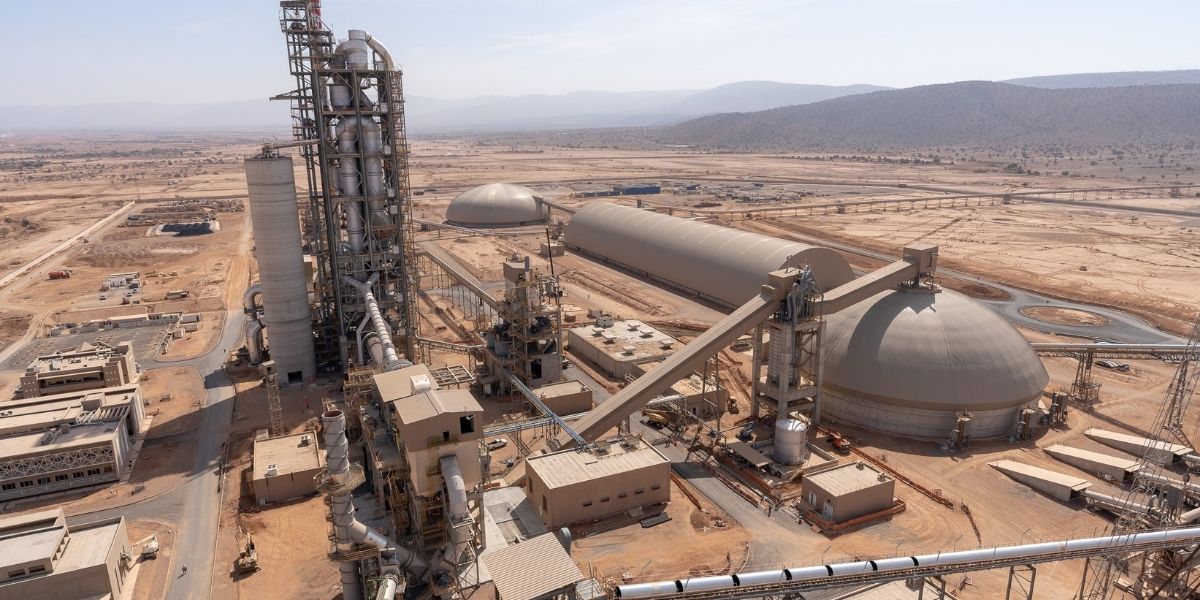
يمتلك المملكة قدرة مثبتة كبيرة، لكن معدلات استخدام مصانع الأسمنت تظل معتدلة. نظريًا، كان ينبغي أن تؤدي حالة التخصص إلى تعزيز المنافسة وضغط الأسعار للأسفل. ومع ذلك، تظل الأسعار ثابتة نسبيًا وتبقى الهوامش التشغيلية الملاحظة في القطاع مرتفعة، وغالبًا ما تتجاوز المعايير الدولية الملاحظة في أسواق أكثر تفتيتًا. وتفسر هذه الصلابة السعرية بعدة عوامل هيكلية: تجانس المنتج، ارتفاع شفافية التكاليف، التنظيم الإقليمي لوحدات الإنتاج، والاندماج الرأسي للعديد من المشغلين الرئيسيين.
في قلب المعادلة الاقتصادية يوجد الكلنكر، وهو مكون وسيط ضروري لصناعة الأسمنت. يمثل التحكم في هذه المدخلات الاستراتيجية ميزة تنافسية حاسمة. تتحكم المجموعات المتكاملة في استخراج الحجر الجيري وإنتاج الكلنكر وتحويله إلى أسمنت نهائي. هذا الاندماج الرأسي يحد من هوامش المناورة للمشغلين المستقلين، وخاصة مراكز الطحن التي لا تملك وصولاً مستقلاً إلى محاجرها. يصبح الوصول إلى الكلنكر، إذن، مسألة مركزية في التنافس القطاعي.
تظل الحواجز أمام الدخول مرتفعة. يحتاج إنشاء مصنع أسمنت جديد إلى استثمارات ضخمة، وتصاريح تشغيل معقدة، والوصول الآمن إلى الموارد الطبيعية. ويضاف إلى ذلك قيود لوجستية هامة، حيث يمثل النقل جزءًا كبيرًا من التكلفة النهائية. تساهم هذه العناصر في تثبيت هيكل السوق وتبطئ وصول لاعبين جدد قادرين على إعادة توزيع التوازنات.
تدل التحليلات الحديثة أيضًا على البعد الإقليمي للسوق. يمتلك كل مشغل مناطق نفوذ تاريخية مرتبطة بموقع وحداته الصناعية. هذا التوزيع الإقليمي يقلل من الحوافز لمواجهة مباشرة على الأسعار، مما يعزز شكلًا من الاستقرار التنافسي الضمني بدلاً من حرب أسعار مفتوحة.
في ظل هذه المعطيات، تم اقتراح بعض سبل التحسين لتعزيز تنافسية القطاع. تهدف إلى تسهيل الوصول إلى المدخلات للمشغلين غير المتكاملين، وتحسين الشفافية، وتشجيع الابتكار، لا سيما من خلال تطوير أسمنت بديل أو منخفض البصمة الكربونية. الهدف المعلن مزدوج: ضمان إمدادات محلية قوية مع الحفاظ على ديناميكية تنافسية أكثر توازنًا.
بعيدًا عن النقاشات التقنية، يرتبط موضوع الأسمنت بأمر أوسع: وهو التوازن بين الربحية الصناعية والمصلحة العامة. في اقتصاد يشارك في مشاريع هيكلية كبيرة نحو عام 2030، تصبح تنافسية مواد البناء معلمة استراتيجية. ستشكل قدرة السوق على التطور نحو مزيد من الانفتاح، دون إضعاف الاستثمار الصناعي، أحد التحديات الكبرى للسنوات القادمة.