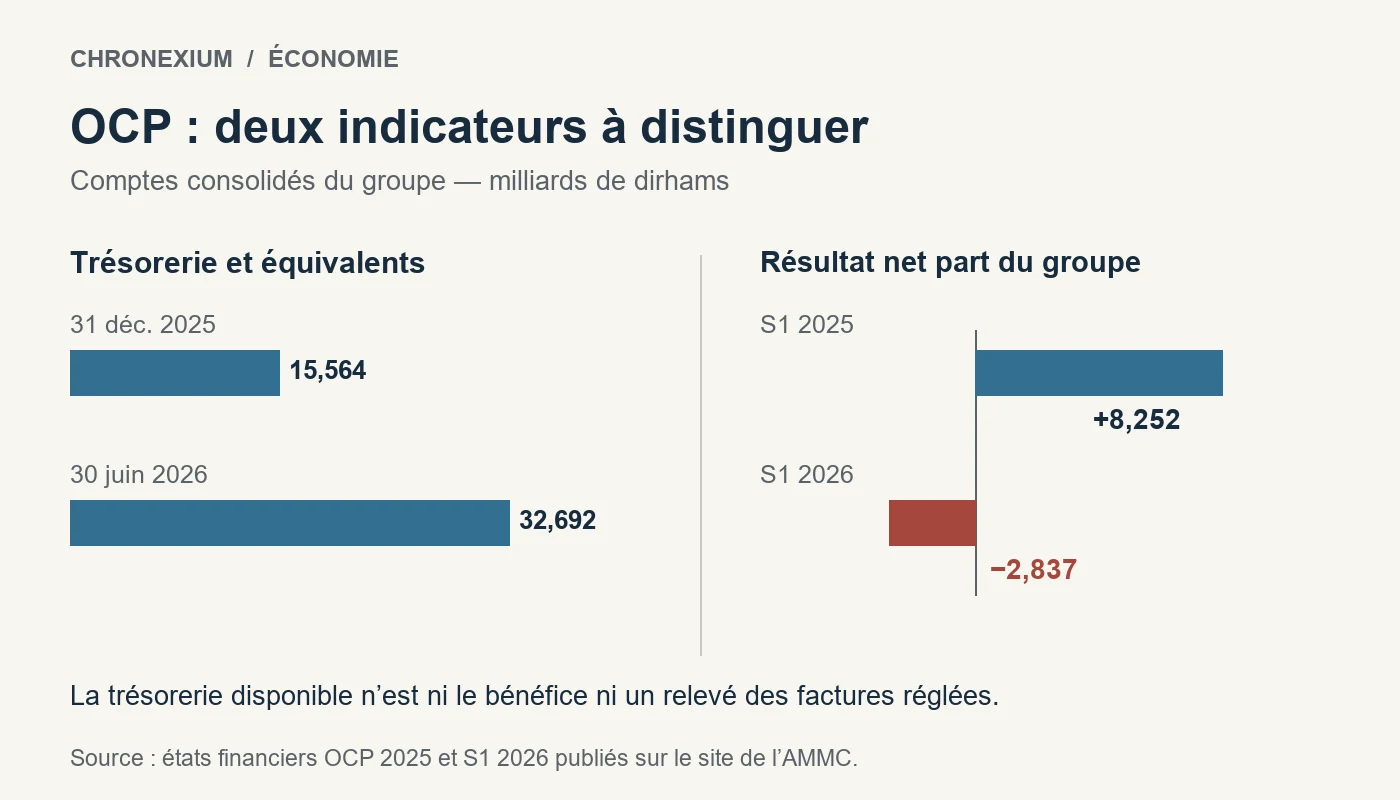
تطرح شكاوى موردي OCP سؤالاً عملياً: كيف تستطيع مجموعة تعبئة مليارات الدراهم، بينما ينتظر بعض المتعاملين معها أداء مستحقاتهم؟ يتطلب الجواب فصل ثلاثة أمور: آجال الفواتير، والسيولة المتاحة، والنتائج المالية. فكل مؤشر يصف جانباً مختلفاً من وضع المؤسسة.
منذ النسخة الأولى من هذا المقال، نُشرت يوم 29 شتنبر الحسابات الموقوفة في 30 يونيو 2026. وهي تغير الصورة بشكل ملموس: لدى المجموعة سيولة أكبر مما كان متاحاً في نهاية 2025، لكنها تسجل خسارة صافية في حصة المجموعة وتراجعاً في الربحية التشغيلية. تتيح الوثائق تثبيت معطيات محددة، من دون تحويل الشكاوى الفردية إلى حكم يشمل جميع المدفوعات.
نهاية 2025: تصنيف 1,707 مليار درهم من ديون الموردين ضمن المبالغ المتأخرة
تتضمن القوائم المالية لسنة 2025، الصفحة المطبوعة 29، جدول آجال الديون في الحسابات الخاصة بشركة OCP SA. يبلغ بند «الموردون والحسابات المرتبطة» 16.514.476.839 درهماً، منها 1.707.172.606 دراهم في العمود الموسوم بالفرنسية «Échues et non recouvrées». ويمثل هذا الجزء نحو 10,3% من البند، وفق حساب أجريناه انطلاقاً من الجدول.
إذن، المبلغ وارد فعلاً في منشور رسمي. لكن الجدول لا يحدد عدد الموردين المعنيين، ولا يقدم توزيعاً مفصلاً بحسب مدة التأخر، ولا يشرح أسباب كل مبلغ. ولا يسمح بتحديد ما يرتبط بنزاع، أو بمصادقة جارية، أو بتأخر أداء لا خلاف بشأنه. هذه احتمالات تفسيرية، وليست وقائع مثبتة تخص ملفات OCP الفردية.
لماذا يجب التمييز بين OCP SA والمجموعة الموحدة؟
تخص 16,514 مليار درهم شركة OCP SA وحدها. أما الحسابات الموحدة فتشمل الشركات الداخلة في نطاق المجموعة وفق المعايير الدولية IFRS. ويبلغ بند «الديون التجارية» فيها 34,013 مليار درهم في 30 يونيو 2026، مقابل 30,244 ملياراً في 31 دجنبر 2025، بحسب الميزانية الموحدة، الصفحة المطبوعة 6.
لا تقيس الزيادة، البالغة نحو 3,8 مليارات، الفواتير المتأخرة وحدها؛ فالديون التجارية تشمل أيضاً فواتير لم يحل أجلها بعد. لذلك ستكون مقارنة 16,514 ملياراً لدى OCP SA مباشرة بـ34,013 ملياراً في الحسابات الموحدة مضللة، لأنها تغير تاريخ القياس ونطاق الشركات معاً.
كيف يدعم ائتمان الموردين السيولة؟
في جدول التدفقات النقدية الموحدة لسنة 2025، ساهم تغير الديون التجارية تجاه الموردين إيجابياً بمقدار 1,886 مليار درهم ضمن حركة الاحتياج إلى رأس المال العامل. وفي النصف الأول من 2026 بلغت المساهمة 4,475 مليارات، مقابل 3,775 مليارات في الأشهر الستة الأولى من 2025، وفق جدول التدفقات، الصفحة المطبوعة 7.
الآلية المحاسبية واضحة: عندما تُسجل نفقة ولم تُؤدَّ بعد، تبقى السيولة مؤقتاً داخل المؤسسة. وقد تدعم زيادة هذا البند النقد المتاح، لكنها لا تثبت وحدها اتخاذ قرار بالأداء خارج الأجل؛ إذ تؤثر فيه أيضاً أحجام المشتريات ومواعيد التسليم والشروط التعاقدية. أثر السيولة واحترام أجل كل فاتورة مسألتان ينبغي فحصهما بصورة منفصلة.
المستجد الأساسي: سيولة بقيمة 32,692 مليار درهم في نهاية يونيو 2026
استندت النسخة الأولى إلى 15,564 مليار درهم من النقد وما يعادله في نهاية 2025. أما الحسابات النصف سنوية فتورد الآن 32,692 مليار درهم في 30 يونيو 2026. لذلك لا يصح تقديم رصيد دجنبر بوصفه آخر وضعية متاحة.
ويهم أيضاً فهم مصدر الارتفاع. يبين جدول التدفقات 6,718 مليارات درهم من صافي النقد الناتج عن الأنشطة التشغيلية، و15,981 ملياراً من صافي التدفقات الخارجة المرتبطة بالاستثمار، و26,314 ملياراً من صافي التدفقات الداخلة المرتبطة بالتمويل. ويشمل التمويل، خصوصاً، إصدار قروض وتغير السندات الثانوية غير محددة المدة، بعد خصم التسديدات والتدفقات التمويلية الخارجة الأخرى.
وتشرح المجموعة في مذكرة الأحداث البارزة تعبئة تمويلات سندية وتسييل مستحقات للضريبة على القيمة المضافة. لذلك لا يمكن مساواة ارتفاع السيولة بزيادة في أرباح المبيعات. كما لا يحدد هذا الرصيد الموردين الذين أُديت مستحقاتهم فعلياً بعد تاريخ إقفال الحسابات.
فائض EBITDA موجب، لكنه يتزامن مع خسارة صافية في حصة المجموعة
تبين النتائج الموحدة للنصف الأول رقم معاملات يبلغ 48,372 مليار درهم، مقابل 52,166 ملياراً قبل عام، بانخفاض 7,3%. وتراجع EBITDA من 18,612 إلى 13,307 مليار درهم، بينما انتقل هامشه من 36% إلى 28%، بحسب بلاغ المجموعة.
بلغت النتيجة الصافية في حصة المجموعة خسارة قدرها 2,837 مليار درهم، بعد ربح قدره 8,252 مليارات في النصف الأول من 2025. أما النتيجة الصافية الإجمالية للفترة، التي تشمل الحصص غير المسيطرة، فتبلغ خسارة قدرها 2,546 مليار؛ وهما مؤشران مختلفان. وانتقلت النتيجة المالية من موجب 2,845 مليار إلى سالب 4,831 مليار.
لذلك لا تكفي الإشارة إلى EBITDA السنوي لسنة 2025 لوصف وضع 2026 بأنه وضع مجموعة «رابحة» فحسب. فالأنشطة تحتفظ بفائض EBITDA موجب، بينما تؤدي الأعباء المالية والإهلاكات والبنود الأخرى والضرائب إلى خسارة صافية خلال النصف الأول. ولا يحسم أي من هذه المؤشرات منفرداً مسألة الفواتير التي تنتظر الأداء.
كلفة الكبريت والطلب العالمي يضغطان على الهوامش
في بلاغ النتائج النصف سنوية المؤرخ في 29 شتنبر، تصف المجموعة ضغطين متزامنين: ارتفاع كلفة المدخلات، ومنها الكبريت والأمونياك، وضعف الطلب العالمي بسبب تراجع قدرة المزارعين على تحمل أسعار الأسمدة. يدخل الكبريت في صناعة حمض الكبريتيك المستخدم لمعالجة الفوسفاط، ولذلك يرفع غلاؤه كلفة الإنتاج، من دون أن يكون تمرير هذه الزيادة كاملة إلى أسعار البيع ممكناً بالضرورة.
وتوضح المجموعة أنها نوعت مصادر التوريد وزادت تركيزها على السوبر فوسفاط الثلاثي، المعروف اختصاراً بـTSP، الذي يحتاج إلى كبريت أقل ولا يتطلب الأمونياك. ووفق البلاغ نفسه، مثل هذا المنتج 35% من أحجام صادرات الأسمدة في النصف الأول من 2026، مقابل 26% قبل عام. تفسر هذه التعديلات الضغط الصناعي على الهوامش، لكنها لا تثبت سبب كل تأخر في الأداء.
الاستثمارات تتراجع في الربع الثاني وترتفع على مستوى النصف الأول
يوضح بلاغ 31 غشت 2026 أن نفقات الاستثمار في الربع الثاني انخفضت إلى 5,924 مليارات درهم، مقابل 9,228 مليارات قبل عام، أي بتراجع 36%. لكنها بلغت على امتداد النصف الأول 16,067 ملياراً، مقابل 15,162 ملياراً، بارتفاع يقارب 6%.
يساعد هذا التمييز على فهم الخيارات الصناعية. تقول OCP إن مدفوعات المشاريع الاستراتيجية تركزت في الربع الأول، وتتوقع وتيرة أكثر اعتدالاً خلال بقية السنة. ولذلك لا يعني تباطؤ ربع واحد توقفاً عاماً للاستثمار أو انخفاضاً بنسبة 36% خلال الأشهر الستة كلها.
شكاوى المقاولين ومشروع التمويل البنكي
نقل تقرير لوموند في 8 شتنبر شكاوى مقاولين من مستحقات غير مؤداة، مع الإشارة إلى أن OCP لم تؤكدها في ذلك التقرير. ووصف لوديسك في 4 شتنبر مشروع تمويل بنكي لشركات منظومة المجموعة، يستند إلى علامة تمنحها OCP.
ينبغي إبقاء هذه المعطيات الصحفية منسوبة إلى ناشريها. فهي ليست تحققاً أجرته Chronexium من كل فاتورة، ولا دليلاً على أن آلية معلنة أصبحت متاحة لجميع الموردين. قد يغطي قرضٌ فجوةً في سيولة مقاولة صغيرة أو متوسطة، لكنه لا يحل محل أداء مستحقاتها، وقد يرتب عليها كلفة تمويل إضافية.
ما الذي تثبته الأرقام فعلاً؟
يتجاوز النقاش سؤال ما إذا كانت OCP «ما زالت تملك المال». فالمنشورات تظهر سيولة مهمة في نهاية يونيو، يدعمها التمويل جزئياً، بالتزامن مع ضغط على الربحية التشغيلية وخسارة صافية في حصة المجموعة ورصيد تجاري مرتفع. كما تثبت مبلغاً من ديون الموردين المصنفة ضمن المتأخرات في حسابات OCP SA بنهاية 2025.
لتقييم الوضع الحالي للمتعاملين، يلزم جدول حديث للفواتير المتأخرة موزع بحسب مدة التأخر، إلى جانب معلومات عن التسديدات اللاحقة والنزاعات المحتملة. لا تسمح أرقام دجنبر 2025 بالقول إن مبلغ 1,707 مليار نفسه ظل غير مؤدى في نونبر 2026. وبالمثل، لا تثبت الحسابات النصف سنوية تسوية جميع التأخيرات المبلغ عنها. هذه هي المعطيات المحددة التي ينبغي أن يركز عليها التتبع اللاحق.